Mercado de carbono: o que a tecnologia de MRV precisa provar e o que já tem data no SBCE
A Portaria SEMC/MF nº 3.199/2026 definiu quando cada setor começa as obrigações de MRV no SBCE. Entenda o cronograma, os ativos do mercado de carbono e o que a tecnologia de MRV precisa provar.
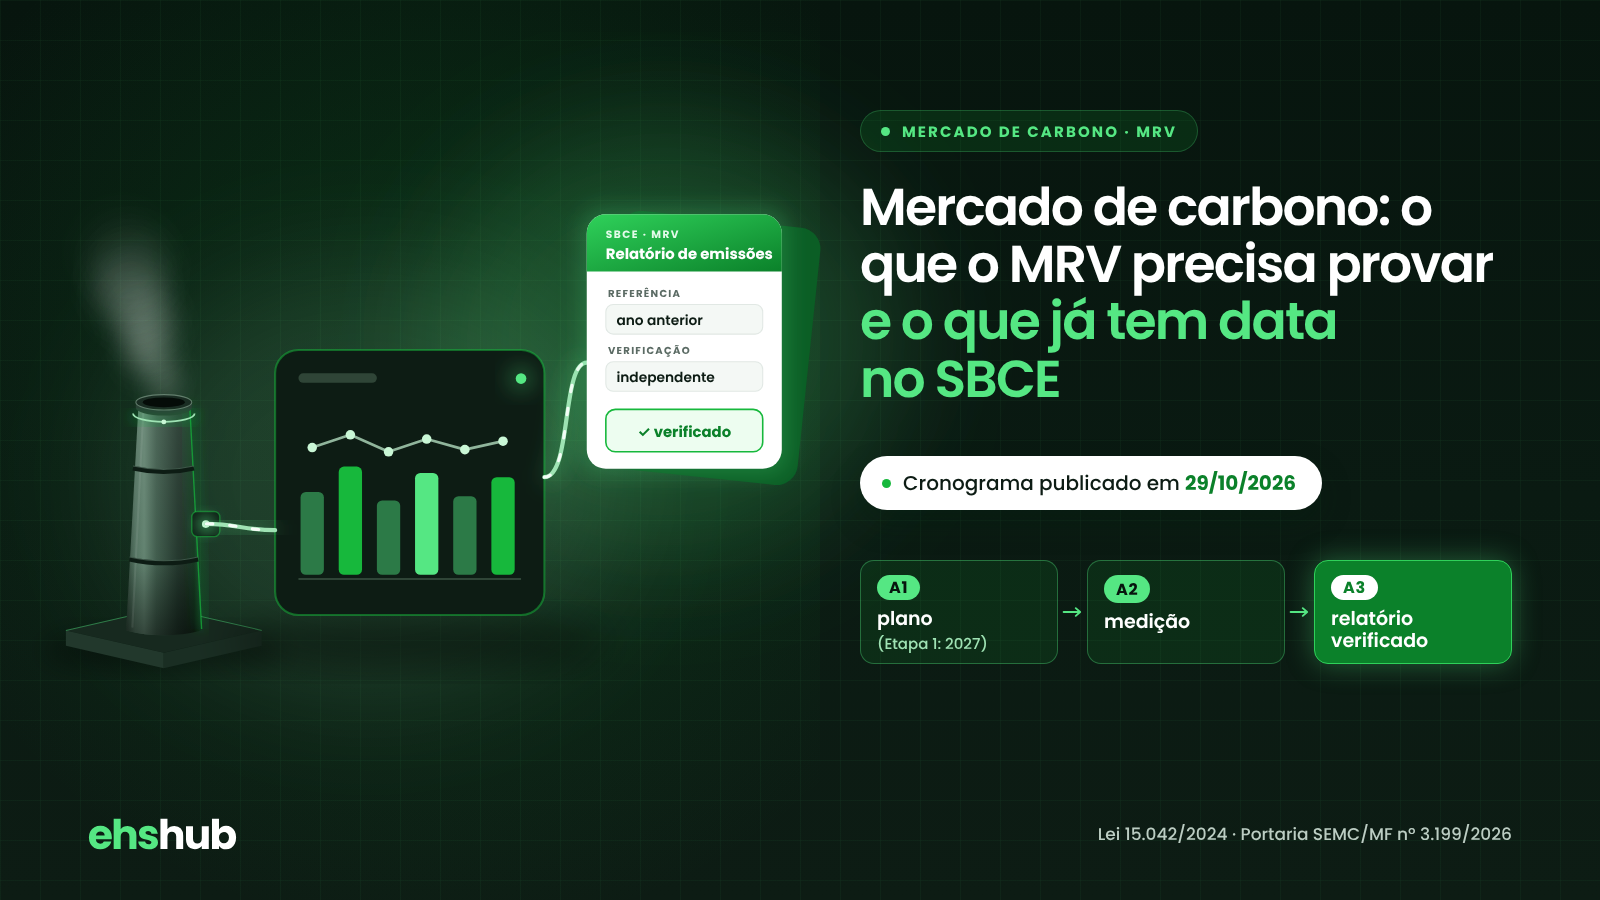
Desde 29 de outubro de 2026, o mercado regulado de carbono brasileiro tem um cronograma para que empresas comecem a medir e relatar suas emissões. A Portaria SEMC/MF nº 3.199, de 28/10/2026, define em que ano cada setor passa às obrigações de mensuração, relato e verificação (MRV) do Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa (SBCE), instituído pela Lei nº 15.042/2024.
Ao mesmo tempo, cresce a oferta de tecnologias que prometem medir carbono com satélites, sensores e inteligência artificial, e de startups que se propõem a transformar áreas de floresta em créditos de carbono para venda.
Para quem cuida da gestão de EHS, a pergunta central é a mesma nos dois casos: o número de emissões, ou de toneladas reduzidas e removidas, se sustenta diante de uma verificação independente?
A tecnologia pode tornar a medição mais frequente e rastreável. Mas, tanto no mercado regulado quanto no voluntário, o que dá valor ao dado é a metodologia aplicada, a documentação e a verificação.
Neste artigo, explicamos o que a nova portaria define, a diferença entre os ativos do mercado regulado e os créditos do mercado voluntário, o que um relatório internacional de 2026 diz sobre MRV digital e como avaliar plataformas novas, como a startup Dossel, ainda em fase de validação.
📌 Em resumo
• Ato: Portaria SEMC/MF nº 3.199, de 28/10/2026, publicada no Diário Oficial da União em 29/10/2026.
• Base legal: Lei nº 15.042/2024, que institui o SBCE. O órgão gestor é a Secretaria Extraordinária do Mercado de Carbono (SEMC), do Ministério da Fazenda.
• Quem entra: operadores de instalações e fontes com emissões acima de 10 mil tCO₂e por ano (plano de monitoramento e relato). Acima de 25 mil tCO₂e por ano, soma-se a conciliação periódica de obrigações.
• Etapas: Etapa 1 com início (A1) em 2027; Etapa 2 com A1 até 2029; Etapa 3 com A1 até 2031.
• Sequência: A1, plano de monitoramento; A2, mensuração; A3 em diante, mensuração e relatório verificado do ano anterior.
• Sem custo nesta fase: segundo o Ministério da Fazenda, a portaria não exige relatórios imediatos nem impõe limites de emissão ou custos. O Plano Nacional de Alocação está previsto a partir de 2030.
• Tecnologia: relatório do ICVCM com o Banco Mundial, de setembro de 2026, conclui que o MRV digital não muda os princípios de integridade, mas exige governança, transparência das ferramentas e verificação independente.
📅 O que a Portaria nº 3.199/2026 define
A Portaria foi publicada no Diário Oficial da União em 29/10/2026 pela Secretaria Extraordinária do Mercado de Carbono, órgão gestor do SBCE.
Segundo o Ministério da Fazenda, o texto foi precedido de consulta pública no portal Brasil Participativo, entre 28/07 e 28/08/2026, que recebeu 938 contribuições.
Cada etapa segue a mesma sequência de obrigações (art. 2º):
• A1 (primeiro ano): submissão do plano de monitoramento ao órgão gestor, para análise e aprovação.
• A2 (segundo ano): mensuração das emissões e remoções ao longo do ano, conforme o plano aprovado.
• A3 e anos seguintes: mensuração contínua e envio do relatório de emissões e remoções verificado, referente ao ano anterior.
Os setores entram em três etapas (art. 3º):
Etapa | Início (A1) | Setores |
Etapa 1 | 2027 | Alumínio; ferro e aço (usinas integradas); cimento; exploração e produção de petróleo e gás natural; parte da indústria química (como amônia, ácido nítrico e eteno); mineração de minério de ferro e bauxita; papel e celulose; vidro |
Etapa 2 | Até 2029 | Cerâmica; ferro e aço (usinas semi-integradas); demais produtos químicos; alimentos e bebidas; demais substâncias minerais; refino de petróleo; setor elétrico |
Etapa 3 | Até 2031 | Transporte aquaviário, ferroviário e rodoviário |
⚖️ O que diz a norma. Os setores são identificados por códigos CNAE listados nos anexos da Portaria, mas o § 2º do art. 3º deixa claro que a referência ao CNAE não sujeita, por si só, todas as atividades daquele código às obrigações de MRV. Caberá ao órgão gestor definir, em regulamentação específica, as fontes, instalações e atividades reguladas.
O parágrafo único do art. 2º prevê que um ato específico definirá conteúdo mínimo, formato, prazos e procedimentos do plano de monitoramento e do relatório verificado, com antecedência mínima de 150 dias do início das obrigações.
O transporte aéreo cumprirá as obrigações de MRV nos termos da regulamentação da ANAC para o ProBioQAV (art. 4º).
Inferência: pela sequência do art. 2º, um operador da Etapa 1 submeteria o plano em 2027, mediria as emissões ao longo de 2028 e entregaria o primeiro relatório verificado em 2029, referente a 2028. As datas exatas dependem do ato específico que ainda será publicado.
Atenção: a obrigação depende do patamar de emissões da instalação ou fonte (art. 30 da Lei nº 15.042/2024), e não apenas do setor. Segundo o Ministério da Fazenda, a obrigação de MRV atinge menos de 1% dos CNPJs do país.
🔄 Mercado regulado e mercado voluntário: três ativos diferentes
A Lei nº 15.042/2024 distingue ativos que, no dia a dia, costumam ser chamados todos de “crédito de carbono”:
• Cota Brasileira de Emissões (CBE): direito de emitir 1 tCO₂e, outorgado pelo órgão gestor às instalações e fontes reguladas, de forma gratuita ou onerosa (art. 2º, VI).
• Certificado de Redução ou Remoção Verificada de Emissões (CRVE): representa 1 tCO₂e efetivamente reduzida ou removida, segundo metodologia credenciada e com registro no SBCE (art. 2º, III).
• Crédito de carbono: ativo gerado por projetos ou programas submetidos a metodologias nacionais ou internacionais, externos ao SBCE (art. 2º, VII). É o ativo típico do mercado voluntário.
Um crédito do mercado voluntário só passa a ser CRVE se cumprir três condições (art. 44): metodologia credenciada pelo órgão gestor; mensuração e relato pelo responsável pelo projeto, com verificação por entidade independente; e inscrição no Registro Central do SBCE.
⚖️ O que diz a norma. Os operadores regulados podem usar CRVEs na conciliação periódica de obrigações, até o percentual máximo definido no Plano Nacional de Alocação (art. 12, I). A lei também veda a conversão em CRVE de créditos voluntários decorrentes de manutenção ou manejo florestal sustentável, salvo se metodologia credenciada reconhecer a efetiva redução ou remoção (art. 42, § 2º).
Para quem compra créditos para compensação voluntária, a distinção importa: um crédito do mercado voluntário não equivale automaticamente a um ativo aceito no SBCE.
📏 1 tonelada de CO₂e equivale a…
Cada CBE, CRVE ou crédito de carbono representa 1 tCO₂e. Para dar escala a essa unidade:
Equivalência aproximada | Base de cálculo e fonte |
≈ 4.100 km rodados por um carro a gasolina médio, aproximadamente uma viagem de ida e volta entre São Paulo e Salvador | EPA: 3,93 × 10⁻⁴ tCO₂e por milha, média da frota de carros e caminhonetes leves dos EUA |
≈ 426 litros de gasolina ou ≈ 372 litros de diesel queimados | EPA: 8,887 kg de CO₂ por galão de gasolina e 10,18 kg por galão de diesel; combustível puro, sem etanol ou biodiesel |
≈ 1/16 das emissões de fabricação de um carro a combustão | Volvo (ACV): produção do XC40 a gasolina ≈ 16 tCO₂e (27% de 59 t no ciclo de vida); a do elétrico C40 ≈ 26,5 t. Varia muito por modelo: serve como ordem de grandeza |
≈ 1/10 das emissões anuais de um brasileiro | SEEG: 10,5 tCO₂e brutas per capita em 2024 |
≈ 21,7 MWh de eletricidade da rede brasileira, contra ≈ 2,5 MWh da rede dos EUA | MCTI: fator médio anual do SIN em 2025 = 0,0461 tCO₂/MWh. EPA/eGRID: fator médio de 823,1 lb CO₂/MWh gerado, considerando perdas na transmissão |
≈ 17 mudas de árvore urbana, em um ano de crescimento | EPA: 0,060 tCO₂ por árvore por ano (média dos 10 primeiros anos após o plantio). Não serve para reflorestamento nativo nem para precificar crédito florestal |
Atenção: valores aproximados, apenas para dar ordem de grandeza. Os dados da EPA refletem a frota e a rede elétrica dos EUA, e os da Volvo, modelos específicos.
🛰️ MRV digital: o que a tecnologia muda e o que não muda
Em 22/09/2026, o Integrity Council for the Voluntary Carbon Market (ICVCM), responsável pelos Core Carbon Principles (CCPs), divulgou com o Banco Mundial um relatório sobre MRV digital (DMRV).
O relatório lista as principais ferramentas em uso:
• Sensores IoT: medição contínua, com transmissão de dados em tempo quase real, como vazamentos e vazões em projetos industriais e de metano.
• Sensoriamento remoto: imagens de satélite e aéreas para cobertura do solo e biomassa, aplicadas a projetos florestais e de REDD+.
• Drones: imagens de alta resolução para monitoramento e inspeções em campo.
• Inteligência artificial e aprendizado de máquina: estimativa de biomassa, detecção de anomalias e fraudes e linhas de base dinâmicas.
• SIG e plataformas automatizadas: delimitação de áreas, consolidação de dados, relatórios e trilhas de auditoria.
Entre os benefícios apontados estão o monitoramento mais frequente, a menor dependência de amostragens periódicas, a redução de erros manuais e a detecção mais precoce de reversões, como a perda de vegetação em área de projeto.
Os riscos também são explícitos: ferramentas que funcionam como “caixa-preta”, dificuldade de validar resultados em campo, lacunas de responsabilidade entre provedor de tecnologia, programa e verificador, e a confiança cega nos resultados digitais, sem checagem humana.
⚖️ O que diz o relatório. O grupo de trabalho concluiu que os princípios de transparência, permanência, conservadorismo e verificação independente não precisam mudar no contexto digital. Entre as 16 recomendações estão a aprovação independente das ferramentas digitais antes do uso, a divulgação da lógica, dos dados de entrada e das limitações dessas ferramentas, a competência digital dos organismos de validação e verificação (VVBs) e a documentação completa do fluxo de dados.
Atenção: o relatório é exploratório. As recomendações serão consideradas pelo ICVCM, mas ainda não alteram o Assessment Framework dos CCPs. Eventuais mudanças passarão por processo próprio, com consulta pública.
👉 Por que isso é tema de gestão. Inferência: a mesma lógica vale para o MRV regulado. Um dado de emissão gerado por sensor ou software só tem valor se a empresa souber explicar de onde ele vem, como foi calculado e como será verificado. A Lei nº 15.042/2024 já prevê que o relato anual seja submetido a avaliação de conformidade por organismo de inspeção acreditado (art. 32, parágrafo único).
🌱 Startups de originação: o caso Dossel
No mercado voluntário, surgem plataformas que se propõem a conectar proprietários rurais a compradores de créditos. Um exemplo é a Dossel (dosselco.com), que se apresenta como uma plataforma para o produtor rural entrar no mercado de carbono.
Segundo o próprio site, consultado em 03/11/2026, a proposta envolve:
• Diagnóstico: cruzamento do número do CAR com dados do INPE, do MapBiomas e do SICAR para estimar o potencial da propriedade.
• Certificação: submissão do projeto a padrões como Verra, Cercarbono ou ART TREES, com auditoria independente.
• Comercialização: venda dos créditos a compradores corporativos, com repasse de 85% do valor líquido ao produtor.
• Monitoramento: acompanhamento contínuo da vegetação por satélite.
Não verificamos se há projetos da empresa registrados nos padrões citados. Por isso, a Dossel aparece aqui apenas como exemplo de modelo de negócio em validação, e não como referência de preço, prazo ou desempenho.
⚖️ O que diz a norma. Alguns pontos da Lei nº 15.042/2024 ajudam a avaliar propostas desse tipo:
• Agropecuária fora do SBCE: a produção primária agropecuária não é atividade regulada e não se submete às obrigações do SBCE (art. 1º, § 2º). Créditos gerados em projetos de imóveis rurais podem ser ofertados no mercado voluntário (art. 42).
• Titularidade: em imóveis privados, a titularidade originária dos créditos é do proprietário ou usufrutuário (art. 43, IV). O contrato com o desenvolvedor pode prever compartilhamento ou cessão dos créditos (art. 43, caput).
• Registro do contrato: o contrato entre gerador e desenvolvedor do projeto deve ser averbado no registro de imóveis (art. 43, § 5º).
• APP e Reserva Legal: a recomposição, a manutenção e a conservação dessas áreas são aptas para a geração de créditos de carbono (art. 46).
• Mercado de capitais: créditos negociados no mercado financeiro e de capitais são valores mobiliários sujeitos à Lei da CVM (art. 14).
⚠️ Integridade: o que perguntar a qualquer plataforma de carbono
Seja para comprar créditos, seja para contratar tecnologia de medição, algumas perguntas ajudam a separar dados verificáveis de promessas:
• Metodologia: qual metodologia é aplicada e em qual programa de certificação o projeto está registrado?
• Registro: o projeto e os créditos podem ser consultados no registro público do programa, com número de série?
• Verificação: quem é o organismo de validação e verificação e qual é a sua acreditação?
• Ferramentas digitais: a lógica, os dados de entrada e as limitações dos modelos e algoritmos são divulgados?
• Rótulo CCP: o ICVCM só concede o rótulo CCP a créditos emitidos com metodologia aprovada, aplicada em programa de certificação considerado elegível.
• Fontes: os preços, volumes e estimativas apresentados têm fonte identificável e data?
👉 O que observar: satélite ou inteligência artificial não é certificação. A tecnologia pode sustentar a medição, mas não substitui metodologia, registro e verificação independente.
🧭 Próximos passos do SBCE
Segundo o Ministério da Fazenda, os próximos movimentos previstos são:
• Novembro de 2026: consulta pública do decreto do Programa Brasileiro de MRV (PB-MRV), que trará diretrizes, metodologias de mensuração e regras de acreditação dos Organismos de Validação e Verificação (OVVs).
• Novembro de 2026: consulta pública do decreto do Programa Brasileiro de Compensação de Emissões (PBCE), que tratará do credenciamento de metodologias para a originação de CRVEs.
• Ainda em 2026: estruturação da Câmara de Assuntos Regulatórios (Careg) com os setores da Etapa 1.
• 2027: credenciamento das primeiras metodologias pelo SBCE e turmas de capacitação no início do ano.
• A partir de 2030: vigência prevista do Plano Nacional de Alocação, com distribuição 100% gratuita de cotas no início.
⚖️ O que diz a norma. As penalidades previstas na lei incluem advertência, multa, embargo e suspensão de atividade. Para pessoa jurídica, a multa não pode superar 3% do faturamento bruto do ano anterior, podendo chegar a 4% em caso de reincidência (art. 37).
✅ Processos, dados e sistemas: o que revisar
A Portaria não exige relatórios imediatos, mas o plano de monitoramento da Etapa 1 começa em 2027. Cada organização precisa avaliar como vai atender ao cronograma.
• Enquadramento: verificar se a atividade está nos anexos da Portaria e estimar se as emissões da instalação ou fonte ultrapassam 10 mil tCO₂e por ano.
• Inventário atual: identificar fontes de emissão, dados disponíveis, fatores de cálculo e responsáveis.
• Origem dos dados: mapear medidores, sensores e sistemas que alimentam os cálculos e como esses dados são armazenados.
• Rastreabilidade: manter trilha de auditoria para cálculos e correções, considerando a verificação independente.
• Fornecedores de tecnologia: solicitar documentação de metodologia, premissas e limitações das ferramentas.
• Créditos voluntários: revisar créditos comprados ou em negociação quanto a metodologia, registro e verificação.
• Cronograma regulatório: acompanhar as consultas públicas previstas para novembro de 2026 e o ato que definirá o conteúdo do plano de monitoramento.
Reflexo em sistemas de gestão EHS. Quando a organização já gerencia indicadores ambientais, licenças e inventários em sistemas integrados, vale verificar se as informações de emissões podem ser consolidadas com histórico, responsáveis e evidências, e quem pode consultá-las ou alterá-las.
O objetivo é chegar ao primeiro plano de monitoramento com dados conhecidos, documentados e auditáveis.
💬 Perguntas para a gestão
• Nossa atividade aparece nos anexos da Portaria SEMC/MF nº 3.199/2026?
• Sabemos estimar se alguma instalação ou fonte ultrapassa 10 mil tCO₂e por ano?
• Quem será responsável pelo plano de monitoramento: meio ambiente, EHS, engenharia ou outra área?
• Os dados de emissão que usamos hoje teriam rastreabilidade suficiente para uma verificação independente?
• As ferramentas digitais que usamos, ou pretendemos contratar, documentam metodologia e limitações?
• Os créditos de carbono que compramos ou avaliamos têm metodologia, registro e verificação identificáveis?
• Estamos acompanhando as consultas públicas do PB-MRV e do PBCE?
🔗 Conclusão
A Portaria SEMC/MF nº 3.199/2026 transformou o MRV do SBCE em cronograma: a Etapa 1 começa pelo plano de monitoramento em 2027.
Para as empresas alcançadas, o desafio imediato não é comprar créditos, e sim medir e documentar as próprias emissões com padrão verificável.
Satélites, sensores e inteligência artificial podem tornar essa medição mais frequente e rastreável. O relatório do ICVCM com o Banco Mundial, porém, deixa claro que a tecnologia não substitui governança, transparência e verificação independente.
No mercado voluntário, plataformas novas, como a Dossel, propõem ampliar o acesso de produtores rurais, mas precisam ser avaliadas pelo que comprovam, e não pelo que estimam.
A tecnologia acelera o MRV, mas a credibilidade continua dependendo de método, evidência e verificação.
📚 Referências oficiais
• Lei nº 15.042, de 11/12/2024 — institui o SBCE (arts. 1º, 2º, 12, 14, 30, 32, 37, 42, 43, 44 e 46).
• Portaria SEMC/MF nº 3.199, de 28/10/2026 — DOU de 29/10/2026, Seção 1 — etapas de implementação das obrigações de MRV do SBCE.
• Ministério da Fazenda — Mercado Regulado de Carbono define cronograma para que setores da indústria comecem a medir emissões, publicado em 29/10/2026.
• Ministério da Fazenda — criação da Secretaria Extraordinária do Mercado de Carbono (Decreto nº 12.677/2025), publicado em 16/10/2025.
• ICVCM e Banco Mundial — Continuous Improvement Work Program report: Digital Monitoring, Reporting and Verification, V1.0, setembro de 2026.
• EPA — Greenhouse Gas Equivalencies Calculator: Calculations and References, consultado em 04/11/2026 — fatores de veículos, combustíveis, eletricidade e árvores urbanas.
• MCTI/SIRENE — Fatores de emissão de CO₂ do SIN para inventários corporativos, fator médio anual de 2025.
Referências complementares: SEEG — Relatório analítico nº 13 (Brasil), março de 2026 — emissões brutas per capita de 2024; Volvo Cars — avaliação de ciclo de vida (ACV) do C40 Recharge, com comparação ao XC40 a gasolina.
Referência complementar sobre a Dossel: site da Dossel (dosselco.com), páginas inicial, “Como funciona” e “Impacto”, consultadas em 03/11/2026. Informações declaradas pela própria empresa, sem verificação independente.